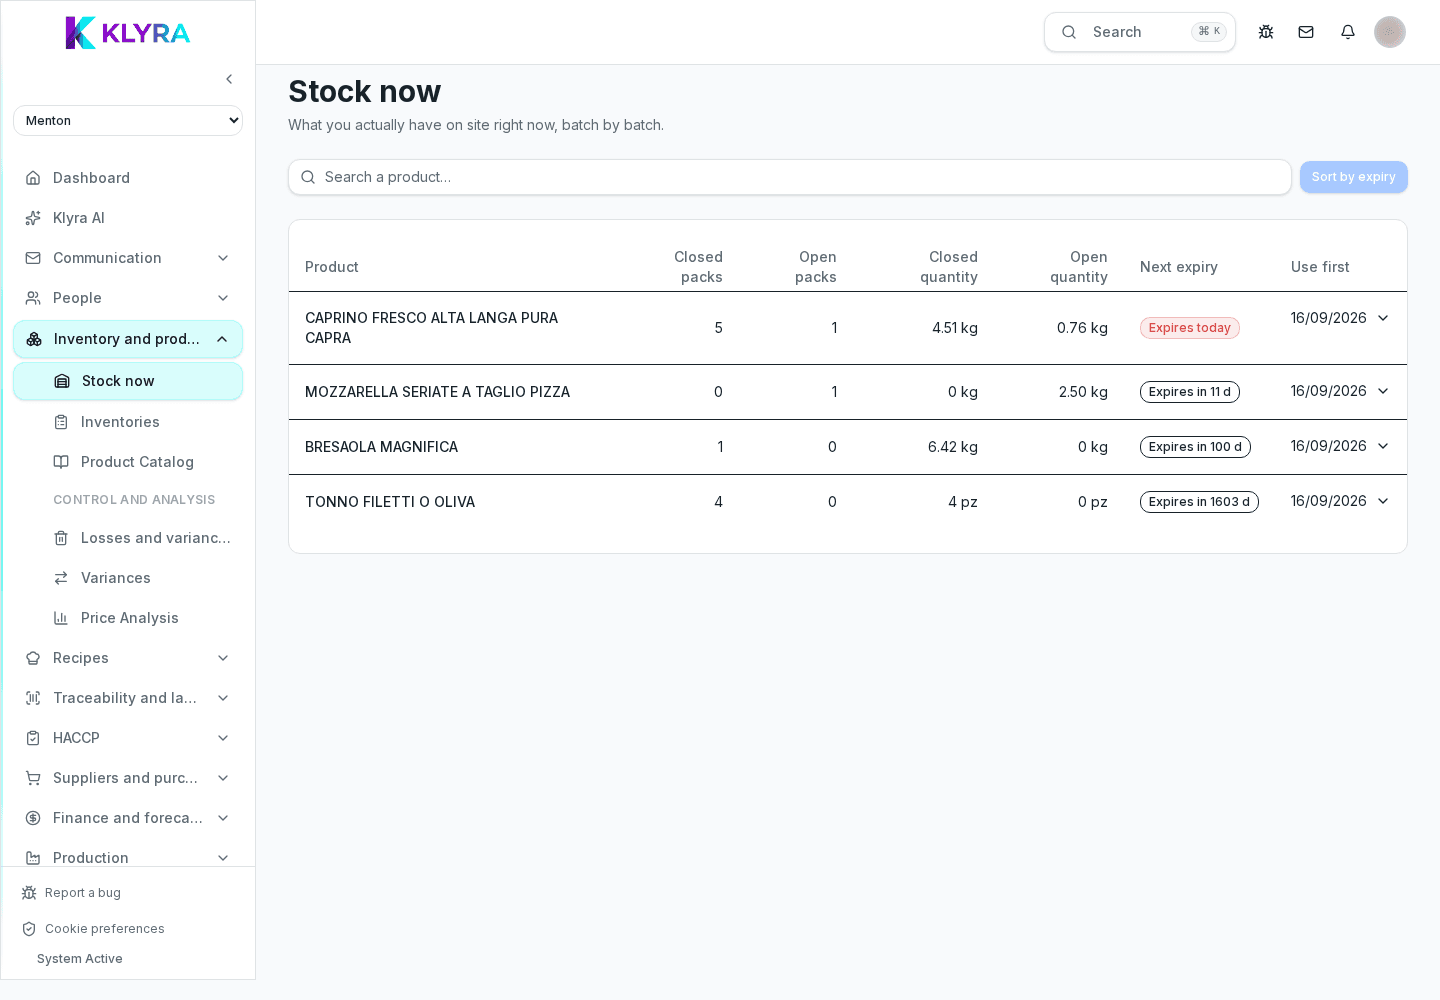
Vue d'ensemble du stock : catalogue produits, stock en temps réel, inventaires, pertes et analyse des prix.
Le stock est le cœur opérationnel de KlyraOS : catalogue produits, niveaux en temps réel, inventaires périodiques et pertes enregistrées y vivent ensemble. Tous les autres modules, des recettes aux commandes, s'appuient sur ces données.
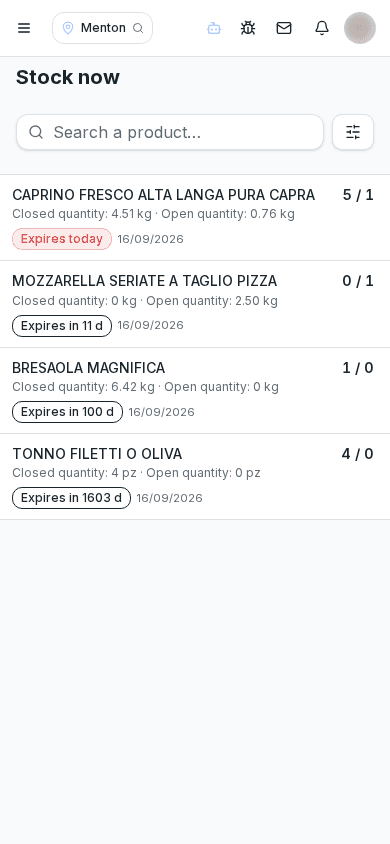
Le stock répond toujours à la même question : qu'avez-vous, où est-ce et quelle en est la valeur. Catalogue, stock, inventaires et pertes travaillent ensemble pour une lecture fiable.
L'équipe en cuisine et en salle consulte le stock et enregistre les pertes quotidiennes. Le responsable d'entrepôt gère le catalogue, organise les inventaires périodiques et analyse les écarts. L'administrateur configure les droits et la structure du catalogue.
On commence par le catalogue produits avec unités de mesure et seuils minimums, puis on suit le stock quotidien entre ligne ouverte et réserve fermée, et on réalise un inventaire physique périodiquement.
Les seuils du catalogue alimentent les demandes de réapprovisionnement vers les fournisseurs, les lots suivent les DLC en lien avec la traçabilité, et les prix d'achat alimentent le coût matière des recettes.
Un stock précis demande une discipline quotidienne : enregistrer réceptions, transferts et pertes dès qu'ils surviennent évite des écarts difficiles à expliquer en inventaire.
Par où commencer pour configurer le stock la première fois ?
Par le catalogue produits : créer les fiches avec unités de mesure et seuils minimums, puis passer au stock quotidien.
Quelle différence entre ligne ouverte et réserve fermée ?
La ligne ouverte est ce qui est ouvert ou prêt à l'emploi, la réserve fermée est ce qui reste emballé en réserve ou en chambre froide : cela donne une lecture plus réaliste du stock.
À quelle fréquence faire un inventaire ?
Cela dépend de l'activité, mais un contrôle périodique des catégories critiques aide à repérer les écarts avant qu'ils ne grossissent.
Les pertes enregistrées affectent-elles le coût matière ?
Oui, elles contribuent au coût matière réel de l'établissement, distinct du coût théorique calculé sur les recettes.
Ce guide vous a-t-il été utile ?
Besoin d’aide supplémentaire ?
Décrivez le problème : page, site, organisation et rôle sont joints automatiquement.
Contacter l’assistance